02.03.2026 г.
Федеральным
законом от 28.11.2025 N 425-ФЗ "О внесении изменений в части первую и
вторую Налогового кодекса Российской Федерации, отдельные
законодательные акты Российской Федерации и признании утратившими силу
законодательных актов (отдельных положений законодательных актов)
Российской Федерации" в п. 6.2 ст. 210 НК РФ внесены изменения,
вступающие в силу с 1 января 2026 года. Таким
образом, с 2026 года при начислении выплат, рассчитываемых исходя из
среднего заработка необходимо выделять ту часть суммы, которая
относится к районному коэффициенту и северной надбавке. Письмом ФНС от 18 февраля 2026 года № 3Г-35-11/1411@ было разъяснено, что пункт 6.2 статья 210 НК РФ применяется в том числе к пособиям по временной нетрудоспособности. Однако,
расчет больничного регламентируется 255 ФЗ. Данная
выплата является социальным пособием, что являет нам совершенно другой
подход к данному вопросу. У
СФР нет данных о видах выплат застрахованных лиц, поэтому фонд не
сможет выделять доли РК и СН с пособий. Мнение ФНС: так как организация
является налоговым агентом, она должна из своей части выплаты выделять
долю РК. Как будет это делать СФР и должен ли работодатель передавать
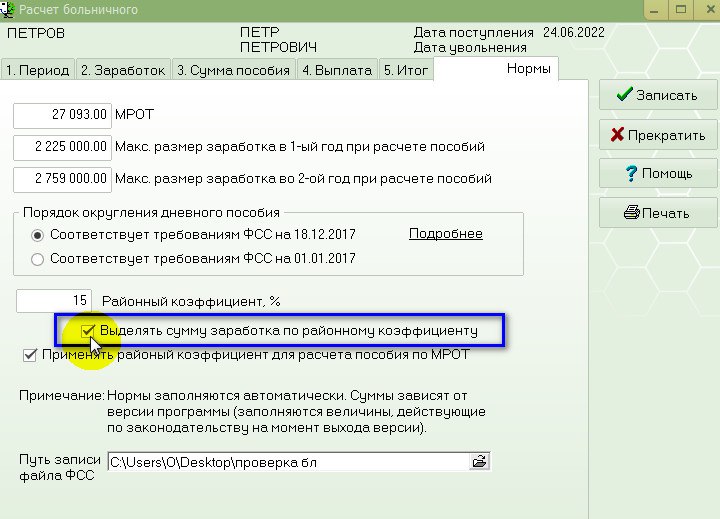
данные - разъяснений никаких нет. Несмотря на то, что письма являют рекомендательный характер, в программе "Арча" мы реализовали возможность выделения районного коэффициента из расчетов по больничному. Как это сделать: В
расчете больничного (суммы/занесение сумм персонально/расчеты/расчет
больничного листа) перейти на вкладку "Нормы" и поставить галочку
"Выделять сумму заработка по районному коэффициенту".
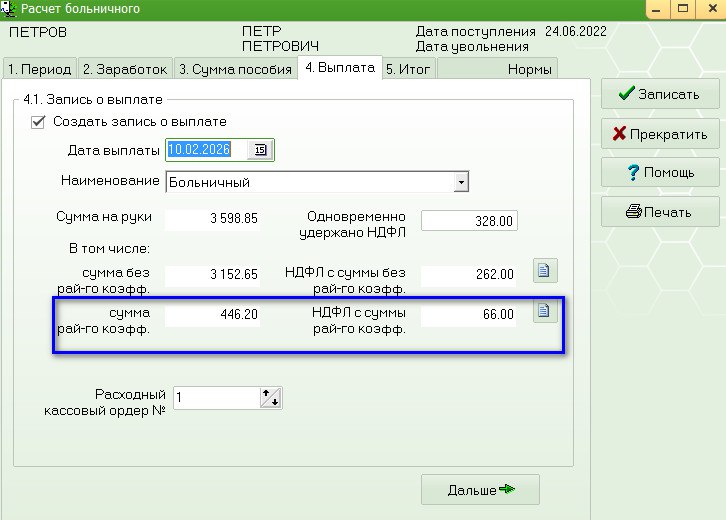
После этого на вкладке "Выплата" появится деление дохода на больничный и районный коэффициент.
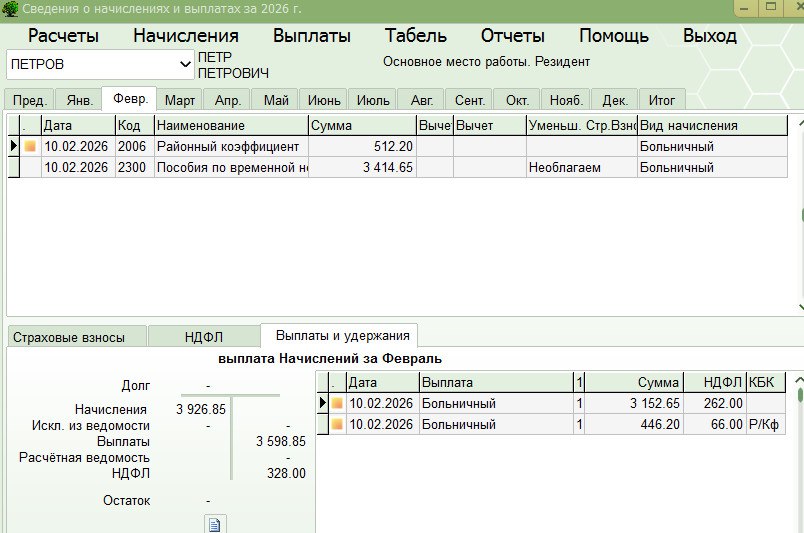
При записи в суммах будет отражен НДФЛ по двум налоговым базам.
Законодательная
база и полезные ссылки: Письмо от 18 февраля 2026 года № 3Г-35-11/1411@ ФЗ от 28.11.2025 года № 425-ФЗ Инструкция по расчету больничного Статья о выделении районного коэффициента из расчетов по среднему заработку |
| Подписывайтесь на наш телеграмм канал:  Telegram  Оставьте нам отзыв. |