13.03.2025 г.
| 1.
Расчет НДФЛ с районного коэффициента с 1 января 2025. 2. Как учитывается предел в 450 000 руб. с 1 января 2025 года? 3. Как применяются вычеты с 1 января 2025 года? 4. Формирование уведомлений с 1 января 2025 года. 5. Прогрессивная шкала налогообложения. 6. НДФЛ с дивидендов. 7. Расчет материальной выгоды. 8. НДФЛ с нерезидентов. |
|||||||||||||||||||||
|
1. Расчет НДФЛ с районного
коэффициента с 1 января 2025 года. С 1
января 2025 года районный коэффициент выделяется в отдельную налоговую
базу в соответствии с пунктом 6.2 ст. 210 НК РФ. КБК
"18210102210010000110" для районного коэффициента устанавливает Приказ Минфина от 13.11.2024 №165н. Код дохода -
2006. К расчету НДФЛ по районному коэффициенту применяется двухступенчатая шкала налогообложения - до 5 млн. рублей и свыше 5 млн. рублей. В связи с этим доходы по районному коэффициенту выделяются в отдельную налоговую базу. Расчет
НДФЛ нарастающим итогом по районному коэффициенту происходит отдельно
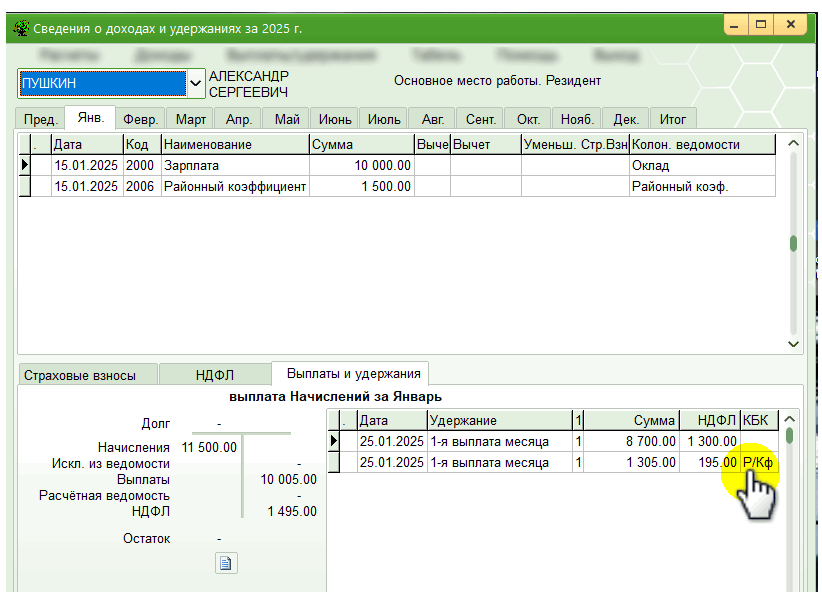
от заработной платы. Пример: оклад сотрудника 12 345 руб., р/к (15%) -
1851,75 руб. Расчет НДФЛ за январь будет выглядеть так: 1. По зарплате: 12 345*13%= 1605 руб. 2. По р/к: 1851,75*13%=241 руб. За февраль: 1. По зарплате: (12 345+12 345)*13%-1 605=1 605 руб. 2. По р/к: (1851,75+1851,75)*13%-241=240 руб. Как
отражается в программе:
2. Как учитывается предел в 450 000 руб. для применения вычетов 1 января 2025 года? С 1
января 2025 года предельный доход для применения детских вычетов
составляет 450 000 руб. в соответствии с абз. 16 подп. 4 п.1 ст. 218 НК РФ. Так как
доход в части районных коэффициентов в основную налоговую базу не
включается, они выделяются в отдельную налоговую базу и облагаются по
отдельным ставкам, доход в виде РК не учитывается при превышении
предельного размера дохода для вычетов. Только основная налоговая база. 5. Прогрессивная шкала налогообложения. С 1 января 2025 года вводится прогрессивное налогообложение доходов физлиц (Федеральный закон от 12.07.2024 N 176-ФЗ). Предусмотрено три шкалы прогрессии для разных видов доходов и/или категорий плательщиков:
Дивиденды
облагаются по 13% до 2,4 млн. руб., свыше 2,4 млн. руб. по 15%, доход
по дивидендам учитывается отдельно от основной налоговой базы. Инструкция по оформлению дивидендов в программе "Арча. Зарплата". Выделение
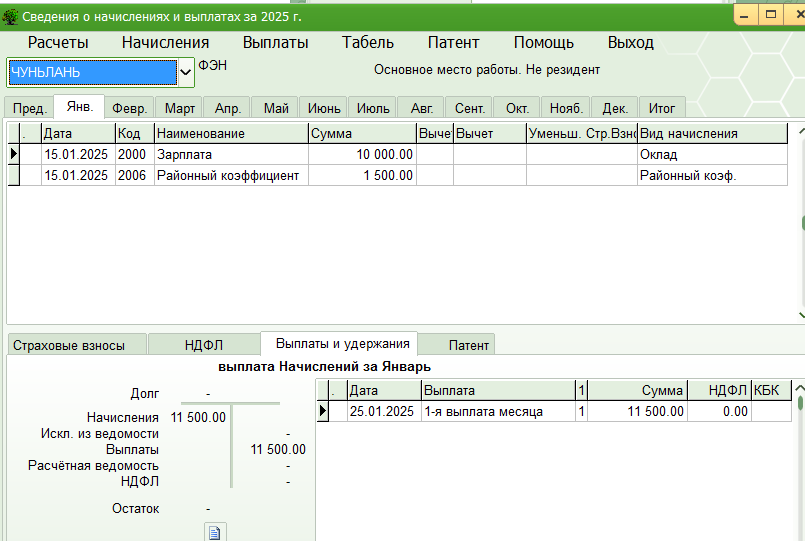
КБК у районного коэффициента происходит только у резидентов. Поэтому
при расчете зарплаты необходимо ставить два начисления: по зарплате и
р/к, а выплата будет одна с КБК заработной платы. Инструкция по оформлению иностранных работников в программе «Арча. Зарплата»
Предлагаем
также ознакомиться со следующими статьями: Как
реализованы новые изменения 2025 года в программе Арча.Зарплата Запишитесь на онлайн обучение школа программы "Арча.
Зарплата" |
|||||||||||||||||||||
| Подписывайтесь на наш телеграмм канал:  Telegram  Оставьте нам отзыв. |
|||||||||||||||||||||