
25.06.2025 г.
|
1.
Теория В соответствии с ранее действовавшим письмом
ФНС России от 28.01.2025 N БС-4-11/739@
необходимо было выделять районный коэффициент с расчетов по среднему
заработку в отдельную налоговую базу. Однако, письма ФНС России от 19.06.2025 № БС-4-11/5967@ и Минфина России от 10.04.2025 № 03-04-07/36075
отменили данное письмо. Теперь Минфин и ФНС рекомендуют, что выделение
районных коэффициентов при расчете НДФЛ с выплат, основанных на среднем
заработке не осуществляется.
Пункт 6.2 статьи 210 НК РФ регулирует налогообложение районных
коэффициентов и надбавок, выплачиваемых за работу в районах Крайнего
Севера и приравненных к ним местностях. Ранее существовала неопределенность в отношении того,
применяется ли эта норма к районным коэффициентам, учтенным при расчете
среднего заработка.
Новые разъяснения Минфина и ФНС указывают на рекомендательный характер
предыдущих инструкций. Таким образом, бухгалтер может самостоятельно
принимать решение о том, следует ли выделять районные коэффициенты в
составе среднего заработка при расчете НДФЛ. Это означает, что
применение пункта 6.2 статьи 210 НК РФ в данном случае не является
обязательным. До последнего времени существовала неопределенность в том, как
рассчитывать НДФЛ при выплате среднего заработка, рассчитанного с
учетом районного коэффициента. Однако данная неясность сохраняется и по
сей день. Так как по закону все еще данная ситуация не
регламентируется, ведь письма всегда носят рекомендательный характер. 2. Изменения в расчете отпуска в программе Запуск расчета можно произвести по инструкции. В
соответствии с новыми разъяснениями программа по умолчанию не будет
выделять районный коэффициент при расчетах по среднему заработку. Пункты в расчете отпуска: "4. Итог" и "5. Выплата" останутся без изменений. Если было принято решение выделять районный коэффициент при расчетах по среднему заработку на вкладке "Нормы" при запуске расчета необходимо поставить галочку "Выделять сумму заработка по районному коэффициенту". Программа автоматически пересчитает вкладки "4. Итог" и "5. Выплата". 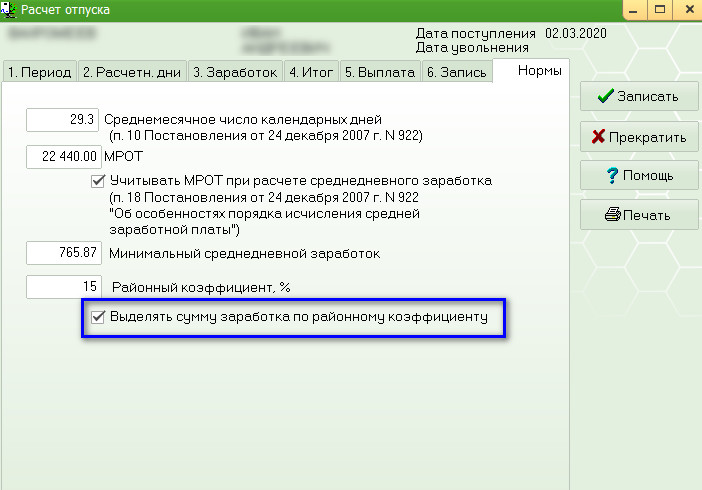 Примечание. Программа не выделяет р/к отдельно при расчете отпуска если: у сотрудника в личной карточке не стоит р/к 15% и если сумма среднедневного заработка равна МРОТ. Инструкция по корректировке раннее начисленного отпуска.
3. Расширенный ответ на часто задаваемые вопросы Применять
или нет новую позицию контролирующих органов по вопросу включении
среднего заработка в части, рассчитанной по выплатам, относящимся к РК
и СН, в налоговую базу по НДФЛ, указанную в п. 6.2 ст. 210 НК РФ
налогоплательщику нужно решить самостоятельно. Если
организация, руководствуясь профессиональным суждением, примет решение
не учитывать позицию Минфина России и продолжать выделять суммы РК и СН
из среднего заработка, ей нужно быть готовой к спору с налоговыми
органами по вопросу исчисления НДФЛ, так как в этом случае расчет,
осуществляемый организацией не будет являться верным с точки зрения
представителей ИФНС, что в свою очередь, может повлечь последствия,
связанные с возникновением недоимки по уплате НДФЛ (при превышении
дохода сотрудника величины в 2.4 млн рублей), а также последствия,
связанные с представлением недостоверных сведений в налоговые органы. Если
организация принимает решение следовать новой позиции контролирующих
органов по данному вопросу, ей необходимо осуществить перерасчет НДФЛ,
начиная с января 2025 года. При этом в налоговый орган необходимо также
представить уточненный расчет по форме 6-НДФЛ за 1 квартал 2025 года. Обоснование мнения: С
1 января 2025 года доходы налогоплательщиков в части районных
коэффициентов к заработной плате и процентных надбавок к заработной
плате для районов Крайнего Севера (далее - РК И СН) выделяются в
отдельную налоговую базу и облагаются НДФЛ по отдельным ставкам,
установленным п. 1.2 ст. 224 НК РФ. Говоря простым языком, с 2025 года для расчета НДФЛ доход сотрудника нужно делить на две части: - оплату труда (основная налоговая база) (п. 2.1 ст. 210 НК РФ); - районные коэффициенты и северные надбавки (п. 6.2 ст. 210 НК РФ). Расчет налога для каждой из этих частей осуществляется отдельно с применением разных ставок. В
соответствии с п. 6.2 ст. 210 НК РФ налоговая база по НДФЛ, в отношении
которой применяется налоговая ставка, предусмотренная п. 1.2 ст. 224 НК
РФ, определяется по доходам в виде оплаты труда (денежного довольствия,
денежного содержания), получаемой (получаемого) лицами, работающими
(служащими) в районах Крайнего Севера, приравненных к ним местностях,
других местностях (районах) с неблагоприятными (особыми) климатическими
или экологическими условиями, в части, относящейся к установленным в
соответствии с законодательством РФ районным коэффициентам к заработной
плате (денежному довольствию, денежному содержанию) за работу (службу)
в данных районах или местностях и процентным надбавкам к заработной
плате (денежному довольствию, денежному содержанию) за работу (службу)
в данных районах или местностях.
Прямое прочтение п. 6.2 ст. 210 НК РФ говорит о том, что в данной норме
идет речь исключительно о РК и СН к заработной плате, денежному
довольствию, и денежному содержанию. РК и СН учитываемые в расчете
среднего заработка в п. 6.2 ст. 210 НК РФ не поименованы. Отсюда можно
прийти к выводу, что в целях исчисления НДФЛ выделять РК и СН из
среднего заработка не требуется. Между
тем, ФНС России в письме от 28.01.2025 N БС-4-11/739@ пришла к иному
выводу. Так, по мнению представителей налоговых органов, часть выплаты,
рассчитанная исходя из средней заработной платы, относящейся к
установленным в соответствии с законодательством РФ суммам РК и СН,
относится к налоговой базе, указанной в п. 6.2 ст. 210 НК РФ, в
отношении которой применяется налоговая ставка, предусмотренная п.1.2
ст. 224 НК РФ. Такой вывод сделан со ссылкой на ст. 139 ТК РФ и п. 2
Положения об особенностях порядка исчисления средней заработной платы,
утвержденного Постановлением Правительства Российской Федерации от
24.12.2007 N 922 "Об особенностях порядка исчисления средней заработной
платы" (далее - Положение об исчисления средней заработной платы) из
которых следует, что для расчета среднего заработка учитываются все
предусмотренные системой оплаты труда виды выплат, применяемые у
соответствующего работодателя, независимо от источников этих выплат. К
ним, в частности, относятся выплаты, обусловленные районным
регулированием оплаты труда (в виде коэффициентов и процентных надбавок к заработной плате). Таким
образом, ФНС России предложила, что НДФЛ с выплат из среднего заработка
необходимо считать два раза. Например, при выплате отпускных: отдельно
с части отпуска, рассчитанной исходя из средней заработной платы,
относящейся к суммам РК и СН и отдельно с оставшейся части. В
свою очередь, Минфин России по данной проблеме предпочел поспешных
выводов не делать, так в письме от 18.02.2025 N 03-04-06/14992
представители финансового ведомства сообщили, что: "Вопрос о включении
среднего заработка в части, рассчитанной по выплатам, относящимся к
вышеуказанным районным коэффициентам и процентным надбавкам, в
налоговую базу по налогу на доходы физических лиц, указанную в пункте
6.2 статьи 210 НК РФ, в настоящее время прорабатывается в Департаменте.
Разъяснение в этой части будет предоставлено дополнительно". Указанные
разъяснения были даны в недавно опубликованных письмах Минфина России
от 17.06.2025 N 03-04-07/58993, от 10.04.2025 N 03-04-07/36075, где
специалисты финансового ведомства основываясь на положениях ТК РФ и
разъяснениях Минтруда РФ, представленных в письме от 21.05.2025 N
14-5/10/В-8650, отметили, что, как правило, средний заработок
выплачивается работнику при предоставлении гарантий и компенсаций (ст.
165 ТК РФ). И только ряд выплат по среднему заработку прямо поименован
как оплата труда: ст. 155 ТК РФ "Оплата труда при невыполнении норм
труда, неисполнении трудовых (должностных) обязанностей" и ст. 158 ТК
РФ "Оплата труда при освоении новых производств (продукции)".
Следовательно, если выплачиваемый гарантированный средний заработок не
относится к оплате труда работника и на такую выплату не начисляются
районные коэффициенты и процентные надбавки к заработной плате, то
указанные положения п. 6.2 ст. 210 НК РФ не применяются. Поэтому при
выплате отпускных, компенсации за неиспользованный отпуск, выходных
пособий, больничных выделять сумму районных коэффициентов и процентных
надбавок не требуется. Данные
письма Минфина России были направлены ФНС России для использования в
работе письмом ФНС России от 19.06.2025 N БС-4-11/5967@, при этом
письмо ФНС России от 28.01.2025 N БС-4-11/739@ признано не подлежащим
применению. Таким
образом, в настоящее время официальная позиция заключается в том, что
доход в виде среднего заработка (включая отпускные), в полной сумме
относится к основной налоговой базе (п. 2.1 ст. 210 НК РФ) и, как
следствие, к нему должны применяться ставки по НДФЛ, установленные п. 1
ст. 224 НК РФ (основная пятиступенчатая шкала с 13% до 22%). Отметим,
что письма Минфина России не являются нормативно-правовыми актами,
имеют информационно-разъяснительный характер по вопросам применения
законодательства РФ о налогах и сборах и не препятствует
руководствоваться нормами законодательства о налогах и сборах в
понимании, отличающемся изложенной в них трактовки. Однако именно
налоговые органы обязаны руководствоваться письменными разъяснениями
Минфина России по вопросам применения законодательства РФ о налогах и
сборах, в которых выражается позиция Министерства по конкретным или
общим вопросам, содержащимся в индивидуальных и (или) коллективных
обращениях граждан и организаций (а подп. 5 п. 1 ст. 32 НК РФ). Применять
или нет новую позицию контролирующих органов по данному вопросу
налогоплательщику нужно решить самостоятельно. Отметим, что, на наш
взгляд, эта позиция является верной. Если
организация, руководствуясь профессиональным суждением, примет решение
не учитывать позицию Минфина России и продолжать выделять суммы РК и СН
из среднего заработка, ей нужно быть готовой к спору с налоговыми
органами по вопросу исчисления НДФЛ, так как в этом случае расчет,
осуществляемый организацией не будет являться верным с точки зрения
представителей ИФНС. Если
же налогоплательщик, который с начала 2025 года руководствовался
разъяснениями, данными ФНС России в письме от 28.01.2025 N
БС-4-11/739@, примет решение следовать по данному вопросу позиции
Минфина России, то, как следствие, на сегодняшний день основная
налоговая база по НДФЛ у него окажется заниженной (сюда не попала часть
среднего заработка, относящегося к суммам РК и СН), а налоговая база по РК и СН - завышенной. В
силу п. 3 ст. 226 НК РФ исчисление сумм НДФЛ производится налоговыми
агентами на дату фактического получения дохода нарастающим итогом с
начала налогового периода применительно ко всем доходам, в отношении
которых применяется налоговая ставка, установленная п.п. 1, 1.1, 1.2
или 3.1 ст. 224 НК РФ, начисленным налогоплательщику за данный период,
с зачетом удержанной в предыдущие месяцы текущего налогового периода
суммы налога. Поэтому
просто начать применять новый порядок расчета НДФЛ в отношении
рассчитываемых по среднему заработку выплат работникам, к доходам
которых применяются РК и СН, с середины года нельзя. Повторим еще раз
НДФЛ для каждой налоговой базы считается отдельно, если в течение года
применять разные методы расчета, посчитать налог нарастающим итогом
отдельно по каждой налоговой базе не получится. Как
следствие, занижение основной налоговый базы на размер РК и СН,
выделенных из сумм среднего заработка, могло повлечь за собой занижение
суммы НДФЛ, подлежащего уплате в бюджет. Это возможно в случае, если
размер РК и СН, выделенных из сумм среднего заработка, превысил
величину в 2,4 млн руб. В такой ситуации данный доход должен был
облагаться по ставке 15% (на основании п. 1 ст. 224 НК РФ), но
фактически облагался по ставке 13% (на основании п. 1.2 ст. 224 НК РФ).
Но даже в том случае, если превышения величины в 2,4 млн руб. на
сегодняшний день не произошло, сформировавшийся "перекос" между
рассматриваемыми налоговыми базами вполне может привести к тому, что
превышение не будет своевременно учтено в будущем (искаженный расчет не
позволит вовремя отследить момент когда доход сотрудника должен начать
облагаться налогом по ставке 15%). Занижение
налоговой базы, в свою очередь, повлечет за собой соответствующие
последствия в виде пеней и штрафов. Так, например, согласно п. 1 ст.
123 НК РФ неправомерное неудержание и (или) неперечисление (неполное
удержание и (или) перечисление) в установленный НК РФ срок сумм налога,
подлежащего удержанию и перечислению налоговым агентом, влечет
взыскание штрафа в размере 20 процентов от суммы, подлежащей удержанию
и (или) перечислению. Также могут возникнуть основания для начисления
пеней (см. подробнее в Энциклопедия решений. Пеня за несвоевременную
уплату налога). Из ст. 54 НК РФ следует,
что налоговая база по НДФЛ корректируется при обнаружении факта
неотражения или неполноты отражения сведений, а также ошибок,
приводящих к занижению или завышению суммы налога, подлежащей
перечислению. Понятие
ошибка в НК РФ не расшифровано, в связи с чем, на основании ст. 11 НК
РФ, для раскрытия этого понятия следует руководствоваться положениями
ПБУ 22/2010 (смотрите дополнительно письма Минфина России от 13.04.2016
N 03-03-06/2/21034, от 04.11.2014 N 03-03-06/1/62348). Так, п. 2 ПБУ
22/2010 установлено, что ошибкой признается неправильное отражение
(неотражение) фактов хозяйственной деятельности в бухгалтерском учете и
(или) бухгалтерской отчетности организации. При этом не являются
ошибками неточности или пропуски в отражении фактов хозяйственной
деятельности в бухгалтерском учете и (или) бухгалтерской отчетности
организации, выявленные в результате получения новой информации,
которая не была доступна организации на момент отражения (неотражения)
таких фактов хозяйственной деятельности. В
рассматриваемом случае, на наш взгляд, не идет речи о выявлении новой
информации, которая не была доступна организации на момент расчета
НДФЛ. В данном случае организация руководствовалась неверной трактовкой
норм НК РФ, поэтому считаем, что неправильное исчисление НДФЛ за
периоды с января по конец июня 2025 года следует квалифицировать именно
как ошибку. Поэтому, полагаем, что если организация принимает решение
следовать новой позиции контролирующих органов по рассматриваемому
вопросу, ей необходимо осуществить перерасчет НДФЛ, начиная с января
2025 года. При
этом ст. 54 НК РФ установлено, что при обнаружении ошибок (искажений) в
исчислении налоговой базы, относящихся к прошлым налоговым (отчетным)
периодам, в текущем налоговом (отчетном) периоде перерасчет налоговой
базы и суммы налога производится за период, в котором были совершены
указанные ошибки (искажения). В
случае невозможности определения периода совершения ошибок (искажений)
перерасчет налоговой базы и суммы налога производится за налоговый
(отчетный) период, в котором выявлены ошибки (искажения). Исключения
предусмотрены для случая невозможности определения периода совершения
ошибок (искажений) в такой ситуации перерасчет налоговой базы и суммы
налога производится за налоговый (отчетный) период, в котором выявлены
ошибки (искажения). Кроме того, налогоплательщик вправе провести
перерасчет налоговой базы и суммы налога за налоговый (отчетный)
период, в котором выявлены ошибки (искажения), относящиеся к прошлым
налоговым (отчетным) периодам, также и в тех случаях, когда допущенные
ошибки (искажения) привели к излишней уплате налога. В
рассматриваемом случае период совершения ошибки известен, при этом
ошибка однозначно не привела к излишней уплате налога (НДФЛ либо
окажется заниженным, либо уплачен в той же сумме), соответственно,
оснований для осуществления перерасчета в текущем периоде в данном
случае нет. Что
касается внесения корректировок в отчетность, то в письме ФНС России от
19.06.2025 N БС-4-11/5967@ разъяснения по данному вопросу отсутствуют
иных официальных разъяснений по этому поводу в настоящее время нет.
Вместе с тем, по информации представленной в ТГ-канале УФНС России по
Сахалинской области (эта информация не является официальной, но
выражает мнение представителей налоговых органов) в случае выделения РК
и СН из выплат, рассчитанных на основании средней заработной платы в
расчетах по форме 6-НДФЛ за 1 квартал 2025 года и Уведомлениях об
исчисленных суммах за период с 01.04.2025 по настоящее время,
необходимо предоставить корректирующий расчет по форме 6-НДФЛ за 1
квартал 2025 и уточненные Уведомления об исчисленных суммах (
https://t.me/ufns65NDFL6/175). Полагаем,
что эта точка зрения представителей налоговых органов является верной.
Так, п. 6 ст. 81 НК РФ прямо установлено, что при обнаружении налоговым
агентом в поданном им в налоговый орган расчете факта неотражения или
неполноты отражения сведений, а также ошибок, приводящих к занижению
или завышению суммы налога, подлежащей перечислению, налоговый агент
обязан внести в указанный расчет необходимые изменения и представить в
налоговый орган уточненный расчет в порядке, установленном ст. 81 НК
РФ. Как
видим, обязанность представления уточненного расчета по форме 6-НДФЛ
возникает не только в случае занижения суммы налога, подлежащей уплате
в бюджет, но и при ее завышении, а также в случае неполноты отражения
сведений. Для
НДФЛ с части доходов, относящейся к РК и СН в настоящее время
предусмотрены специальные КБК, отличные от КБК, применяемых в отношении
доходов, относящихся к основной налоговой базе (приказ Минфина России
от 13.11.2024 N 165н). При этом из пп. 25, 27 Порядка заполнения
Расчета 6-НДФЛ следует, что если налоговый агент выплачивает в течение
налогового (отчетного) периода доходы, облагаемые по разным ставкам
НДФЛ, то Разделы 1 и 2 расчета 6-НДФЛ заполняются в отношении каждой из
применяемых ставок налога и КБК соответственно. Получается, что после
осуществления перерасчета налоговой базы, данные, отраженные в расчете
6-НДФЛ за 1 квартал 2025 года, будут являться искаженными, т.е. в этом
случае можно сказать, о неполноте отражения сведений по КБК,
предназначенным для отражения доходов, относящихся к основной налоговой
базе. В
связи с изложенным, мы считаем, что в рассматриваемом случае расчет по
форме 6-НДФЛ, представленный за 1 квартал 2025 года, необходимо
уточнить. В
силу п. 1 ст. 126.1 НК РФ представление налоговым агентом налоговому
органу документов, предусмотренных НК РФ, содержащих недостоверные
сведения, если такое деяние не содержит признаков налогового
правонарушения, предусмотренного ст. 126.2 НК РФ, влечет взыскание
штрафа в размере 500 рублей за каждый представленный документ,
содержащий недостоверные сведения. Т.е. в рассматриваемой ситуации
налоговый агент может быть привлечен к ответственности в виде штрафа в
размере 500 руб. за каждый Расчет по форме 6-НДФЛ, в котором доходы
налогоплательщиков в части районных коэффициентов и процентных надбавок
к заработной плате выделены в отдельную налоговую базу. Что
касается Уведомлений об исчисленных суммах налога, то хотим напомнить,
что если ошибка была обнаружена уже после представления расчета по
форме 6-НДФЛ, то представлять уведомление за этот период не требуется
(см. приложение 2 к письму ФНС России от 22.03.2023 N БС-4-11/3383@;
письмо ФНС России от 31.01.2023 N БС-3-11/1180@). Поэтому подавать
уведомления за январь, февраль и март не нужно. Если до предоставления
расчета по форме 6-НДФЛ за полугодие 2025 года налоговый агент не
успеет внести исправления в налоговый учет, связанный с перерасчетов
налоговой базы по РК и СН, то после сдачи данного расчета дополнительно
представлять уточненное уведомления за апрель, май и июнь также будет
не нужно. Если понравился ответ - оцените его пожалуйста по ссылке - https://forms.yandex.ru/u/685d13a95056904a177a8df4/?page=1
Предлагаем
также ознакомиться со следующими статьями: Как
реализованы новые изменения 2025 года в программе Арча.Зарплата |
| Подписывайтесь на наш телеграмм канал:  Telegram  Оставьте нам отзыв. |