
06.12.2024 г.
| С 2025 года снова новый порядок расчета НДФЛ. В этот раз районный коэффициент будет
выделяться в отдельную налоговую базу с кодом дохода 2006 и с отдельным
КБК ( п. 6.2 ст. 210 НК РФ). В связи с этим, НДФЛ с зарплаты выплаченной в январе 2025 года за декабрь 2024 года будет уже считатся по новым правилам. Так как выплаченная зарплата за декабрь в январе считатется доходом 2025 года (п.3. ст.226 НК РФ). Подробнее про изменения 2025 года в инструкции. Поэтому у бухгалтеров возникает вопрос: "Когда лучше выплатить зарплату за 2-ю половину декабря?". Мы рекомендуем выдавать зарплату за декабрь 2024 года в декабре 2024 года по следующим причинам: а) Базы по НДФЛ и РСВ будут совпадать. б) Не придет требование о пояснении разницы налогооблагаемых баз. в) Проще отразить в бухгалтерском учете: не будет разницы между начисленным и выплаченным доходом за декабрь; г) В 2-НДФЛ будет указан весь доход за 2024 год; д) будет более понятен порядок применения вычетов к доходу января 2025 года; е) Проще соберется 6-НДФЛ: зарплата за декабрь 2024 года выплаченная в декабре 2024 года попадет в отчет 6-НДФЛ за 4 квартал 2024 года. А не в 2025 год. ж) Не нужно будет декабрьскую зарплату выплаченную в январе 2025 года выделять от районного коэффициента в отдельную налоговую базу Рассмотрим, формирование отчетности в ситуациях: 1. Зарплата за декабрь 2024 выплачена в январе 2025 года 1.2. Применение вычетов 2. Зарплата за декабрь 2024 выплачена в декабре 2024 года Законодательная база: Статья 226 НК РФ Статья 223 НК РФ Письмо ФНС от 09.11.2022 № БС-4-11/15099@. Письмо Минфина № 03-04-06/88989 |
||||||||||||
| 1. Зарплата за декабрь 2024 выплачена в январе 2025 года Уведомление по НДФЛ В случае, если выплата заработной платы за декабрь 2024 года приходится на период с 1 по 22 января 2025 года, уведомление нужно сдать в срок до 25 января 2025 года, а уплатить НДФЛ необходимо до 29 января. Отчет 6-НДФЛ за 2024 год Декабрьская заработная плата, выплаченная в январе 2025 года, не будет отражена в годовом отчете 6-НДФЛ и справках о доходах. Она будет отражена в отчете за 1 квартал 2025 года. Страховые взносы за декабрь 2024 года Взносы в СФР с зарплаты за 1-ю и 2-ю половину декабря исчисляются в декабре. Перечислить их необходимо до 29 января 2025 года. До 25 января необходимо подать уведомление по СВ. Рассмотрим пример: Сотрудник работает по основному месту работы. Его начисленная заработная плата за месяц составляет 20 000 руб. Есть ребенок 8 лет, каждый месяц ему предоставляется вычет в 1400 руб. Зарплата за 1-ю половину декабря начислено: 10476,19, выплата 28.12. Зарплата за 2-ю половину декабря начислена: 9 523,81, выплачена: 12.01.2024. Начисленная заработная плата с января по декабрь: 240 000 руб. Выплаченная заработная плата: 20 000*11(доход с января по ноябрь)+10476,19(зарплата за 1-ю половину)=230 476,19 Вычеты: 16800 Налогооблагаемая база: 230 476,19-16800=213 676,19 Исчисленный НДФЛ: 27 778 руб. Удержанный НДФЛ: 27 778 руб.
Как выглядит 1 раздел 6-НДФЛ за 2024 год:
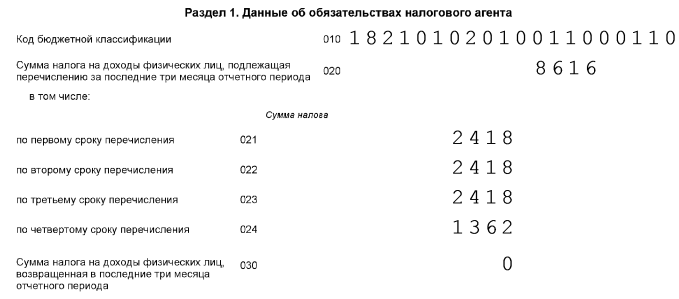 2 раздел: 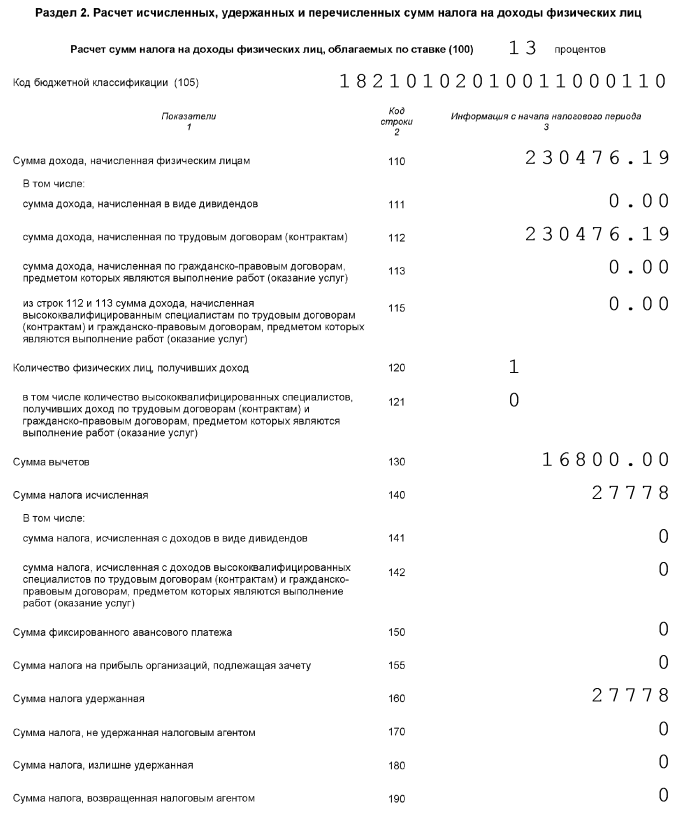 Справка о доходах: 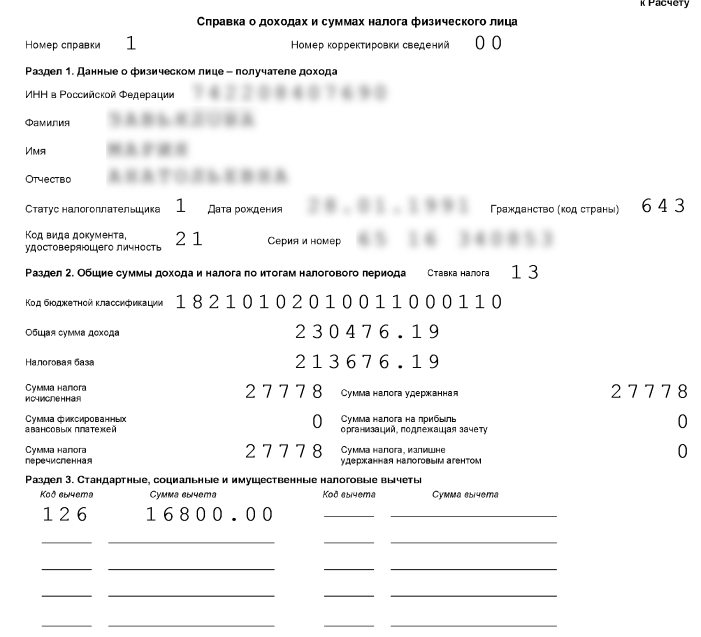 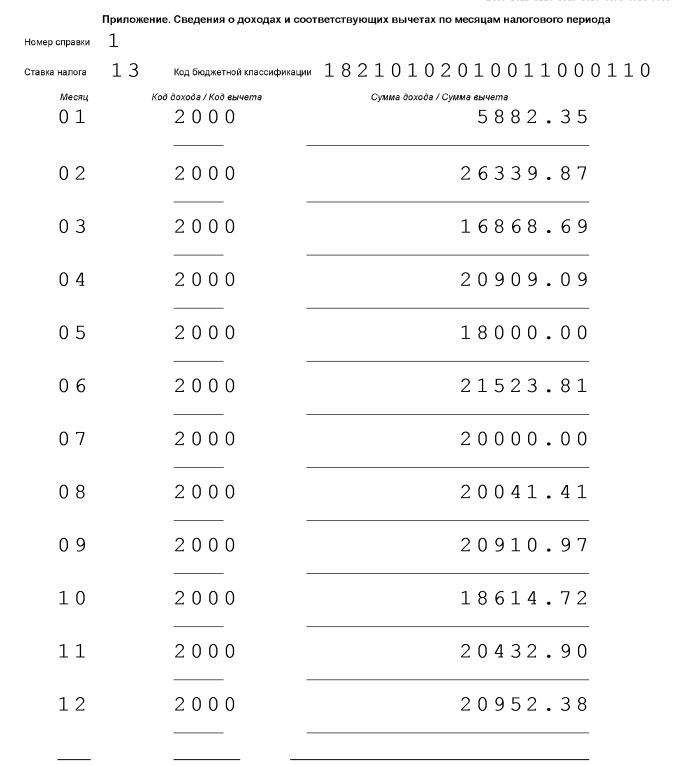 Как видно, зарплата за 2-ю половину декабря, выплаченная в январе, не попала в отчет 6-НДФЛ за 2024 год. 1.2. Применение вычетов Так как зарплата, выплаченная за декабрь в январе, является доходом и первой выплатой 2025 года, вычет применится и к начисленной зарплате за 2-ю половину декабря. Рассмотрим пример: Начислена зарплата за 2-ю половину декабря 17523,81. Выплата 12.01.2025. Расчет НДФЛ: Сумма дохода 17523,81 Налогооблагаемая база: 17523,81-1400=16123,81 НДФЛ: 16123,81*13%=2096 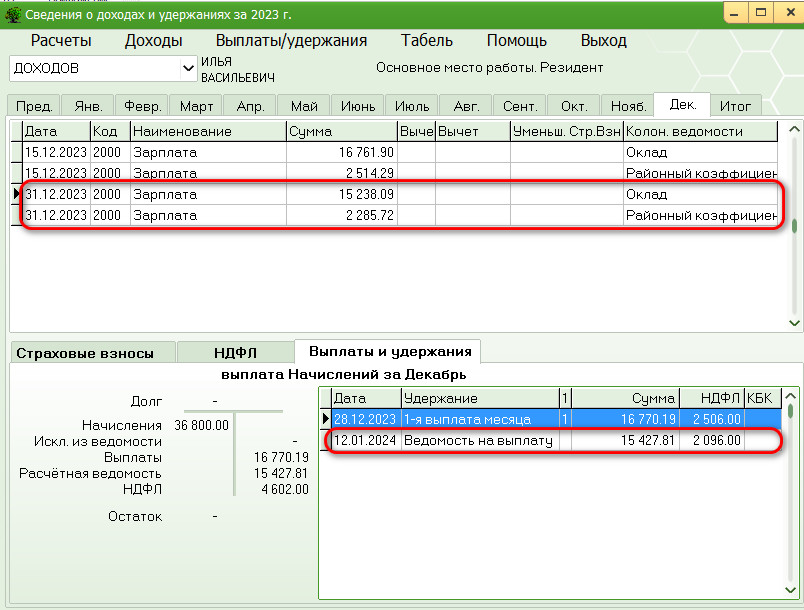 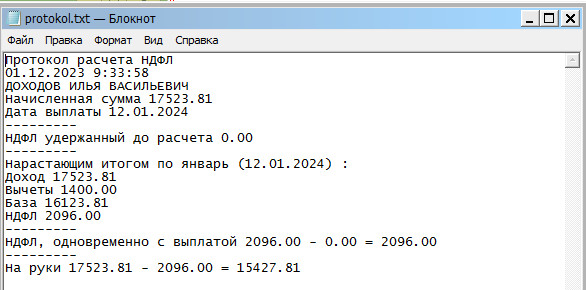 2. Зарплата за декабрь 2024 года выплачена в декабре 2024 года. Сроки выплаты заработной платы:
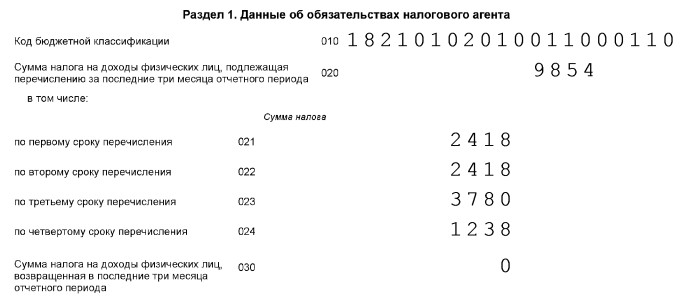
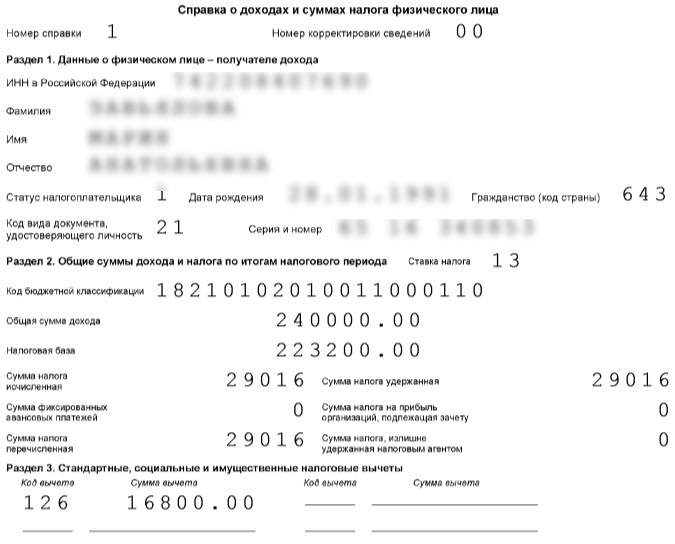
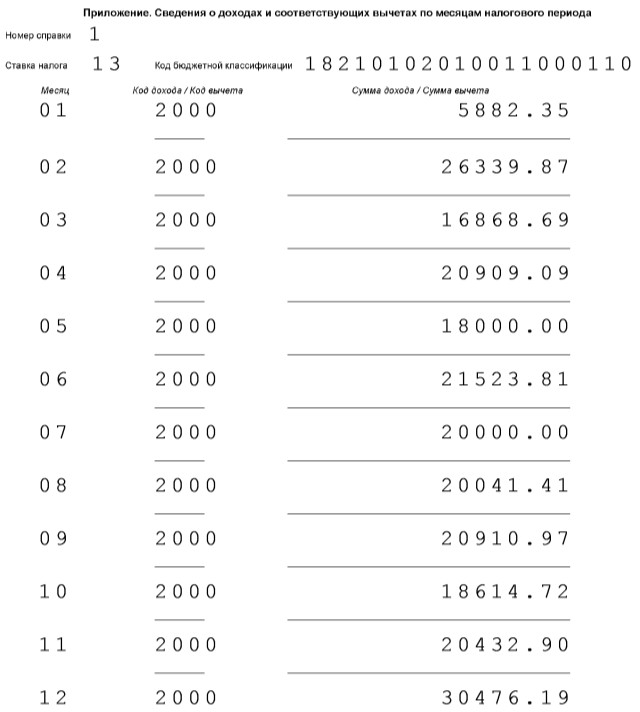
Однако если за 2-ю половину декабря выплатить заработную плату в январе, то будет разница между налогооблагаемыми базами отчетов 6-НДФЛ и РСВ. Поэтому, если дата выплаты заработной платы приходится на числа с 9 по 15, рекомендуем выдавать зарплату в декабре 2024 года. Так составление отчетности не будет вызывать трудностей. Уведомление по НДФЛ В случае, если выплата заработной платы за декабрь 2024 года приходится на период с 23 по 31 декабря, уведомление нужно сдать до 28 декабря, уплатить НДФЛ не позднее последнего рабочего дня календарного года (28 декабря) Отчет 6-НДФЛ за 2024 год Декабрьская заработная плата, выплаченная в декабре 2024 года, будет отражена в отчете 6-НДФЛ и справках о доходах за 2024 год. Страховые взносы за декабрь 2024 года Взносы в СФР с зарплаты за 1-ю и 2-ю половину декабря начисляются в декабре. Перечислить их необходимо до 29 января 2025 года. До 25 января необходимо подать уведомление по СВ. Рассмотрим пример: Сотрудник работает по основному месту работы. Его начисленная заработная плата за месяц составляет 20 000 руб. Есть ребенок 8 лет, каждый месяц ему предоставляется вычет в 1400 руб. Зарплата за 1-ю половину декабря начислено: 10476,19, выплата 22.12. Зарплата за 2-ю половину декабря начислена: 9 523,81, выплачена: 29.12.2024. Начисленная заработная плата с января по декабрь: 240 000 руб. Выплаченная заработная плата: 20 000*12=240 000 руб. Вычеты: 16800 Налогооблагаемая база: 240 000-16 800=223 200 руб. Исчисленный НДФЛ: 29 016 руб. Удержанный НДФЛ: 29 016 руб.
Как выглядит 1 раздел 6-НДФЛ за 2024 год:
 2 раздел: 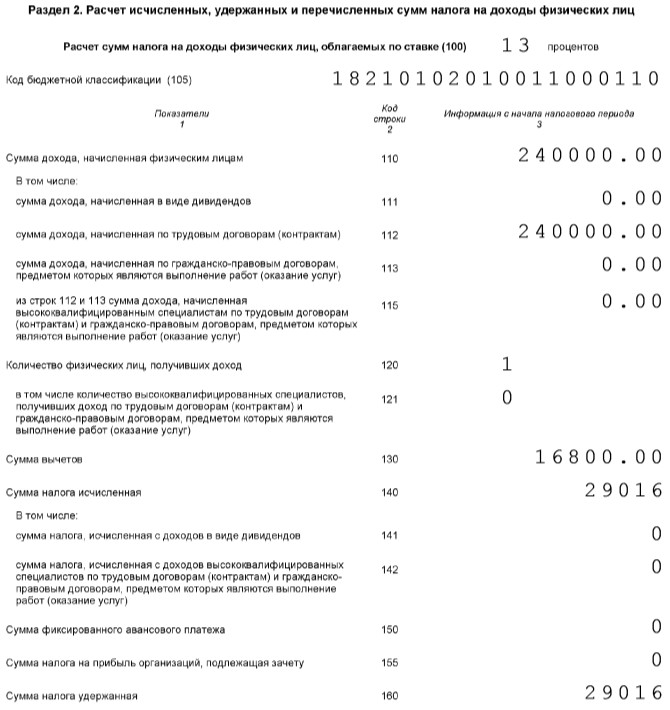 Справка о доходах:
  Подписывайтесь на наш телеграмм канал:  Telegram  Оставьте нам отзыв. |
||||||||||||